Blog / Fideicomisos y Sucesiones

Los 3 testamentos más creativos del cine

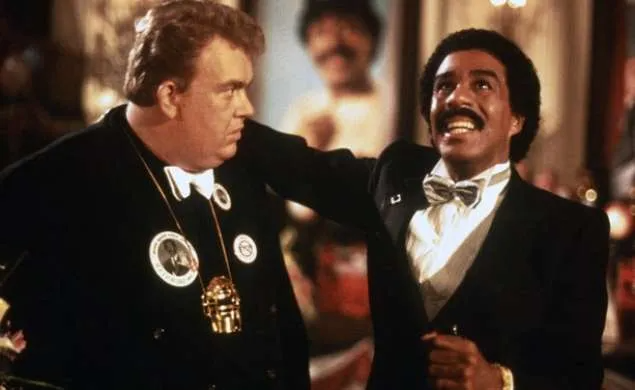
Two people in formal attire stand close together at an indoor event with warm lighting

Richard Pryor y John Candy en Las locuras de Brewster

Muchas películas en el mercado llevan el título de Herencia (o alguna variación de este). Estos filmes tienden a explorar las herencias de forma dramática y sombría, y pueden resultar identificables o incluso terapéuticos si recientemente has perdido a un ser querido. Sin embargo, suelen centrarse más en las relaciones entre personajes que en la herencia en sí misma.

En el otro extremo del espectro, las comedias de alto concepto tienden a dar vuelta al guión al enfocarse en los aspectos específicos del testamento de una persona para impulsar la narrativa.

Existen muchas plantillas estándar al momento de redactar un testamento, pero un aspecto que muchas películas utilizan para generar comedia es lo que se conoce como un "legado condicional", en el que el heredero debe cumplir primero un objetivo específico antes de recibir su herencia.

Entre los legados condicionales más comunes se encuentran asegurarse de que alguien haya alcanzado cierta edad, esté en la universidad o esté casado. Sin embargo, cualquier persona puede ser tan creativa como desee, siempre y cuando las condiciones estén libres de ambigüedad. A continuación, presentamos tres películas que ofrecen los mejores ejemplos de un legado condicional.
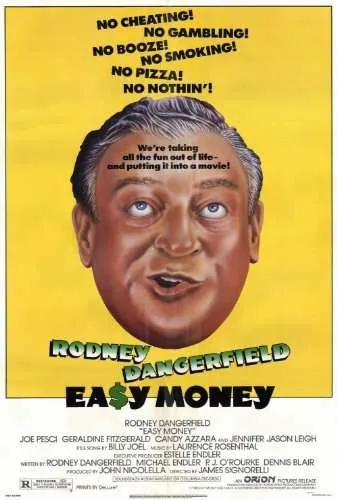

The image appears to be a stylized movie poster set against a bright yellow background.

Dinero fácil

En un intento por obligar a alguien a adoptar un estilo de vida saludable —y asegurarse de que el dinero no se desperdicie en adicciones—, el personaje de Rodney Dangerfield debe dejar de apostar y vivir sin vicios durante un año antes de recibir su herencia de 10 millones de dólares. Las condiciones son extremadamente amplias en este contexto, por lo que para garantizar que este tipo de idea general sea válida y ejecutable, los términos que definen qué constituye el juego y los vicios deben detallarse específicamente.
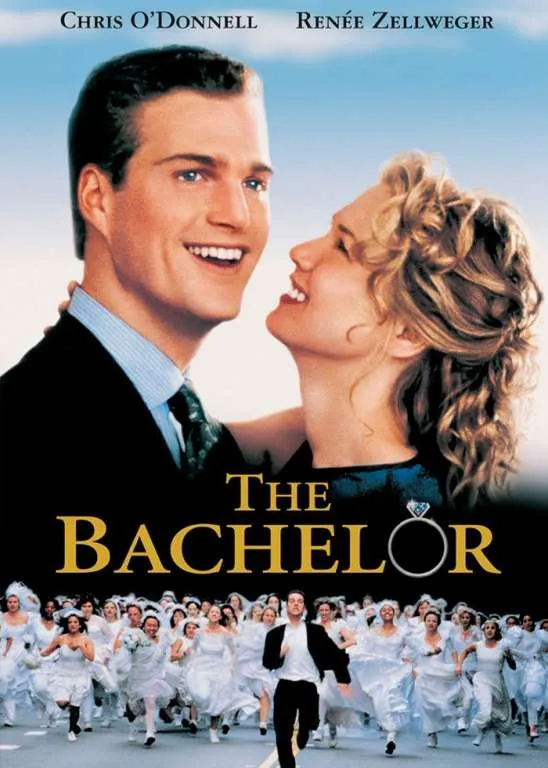

This is a polished, romantic-comedy style movie poster with a very different tone compared to the previous two images

El soltero

El testamento en esta película obliga al personaje de Chris O'Donnell a casarse antes de cumplir 30 años para poder heredar 100 millones de dólares. Es similar a Dinero fácil en el sentido de que los detalles son muy importantes. ¿Tiene que enamorarse? ¿Cuánto tiempo debe permanecer casada la pareja? ¿Puede anular el matrimonio justo después de recibir la herencia? Todo esto —y más— debe estipularse para asegurarse de que el legado condicional sea ejecutable.

This image is another vintage-style movie poster with a comedic, exaggerated design

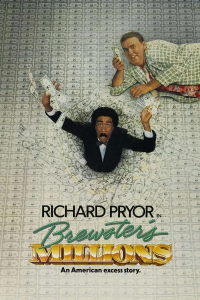
Las locuras de Brewster (Brewster's Millions, 1985)

La mejor película del grupo en términos generales, Las locuras de Brewster sigue a Richard Pryor mientras gasta 30 millones de dólares en 30 días para heredar 300 millones. La premisa es que, al final de ese período, estará tan harto del dinero que no querrá gastar ni un centavo más. A diferencia de los ejemplos anteriores, las reglas aquí están estipuladas con gran detalle: desde cuánto puede usar para apostar y cuánto puede destinarse a la caridad, hasta asegurarse de que tenga recibos de todo y no le quede nada tangible que mostrar. El único problema es el uso de video para presentar estas estipulaciones, que por sí solo no es ejecutable. Pero siempre que todo lo indicado en el video también esté incluido por escrito, esta es una forma creativa de asegurarse de que el heredero de una fortuna enorme conozca el verdadero valor del dinero.
Posted in:

Related Posts

La verdad detrás de la sucesión testamentaria para parejas no casadas sin testamento ni fideicomiso

Ya lo haré mañana. ¿Cuántas veces has dicho esto en el último año? Parece algo inocente, especialmente cuando se trata de algo tan trivial como enviar una carta o sacar la basura. Pero hay cosas, como ir al médico o planificar tu jubilación, que podrían tener consecuencias importantes en tu vida si sigues postergándolas hasta mañana. Una de las cosas que más solemos aplazar es redactar un testamento o establecer un fideicomiso. La mayoría de las personas sabe que nadie tiene garantizados sus días, sin embargo, también creemos que tenemos todo el tiempo del mundo porque nada malo nos va a pasar. La realidad es que la vida es impredecible y siempre es mejor asegurarse de que tus seres queridos estén protegidos por si el mañana nunca llega. Esto es especialmente importante para las parejas que deciden no casarse. Muchos creen en la falacia de que, aunque no estén casados, mientras estén en una relación estable y amorosa de larga duración, de todas formas recibirán todos los bienes de su pareja en el improbable caso de su fallecimiento. Esta idea proviene del concepto de matrimonio de hecho, según el cual cualquier pareja que haya convivido durante más de siete años heredará automáticamente los bienes del otro. Sin embargo, solo unos pocos estados reconocen los matrimonios de hecho, y ni California ni Arizona se encuentran entre ellos. Tanto en California como en Arizona, la ley siempre considerará a las parejas no casadas como individuos separados. No importa cuánto tiempo hayan convivido: a menos que exista un testamento o fideicomiso que los designe como beneficiarios, solo los cónyuges legalmente casados y las parejas civiles pueden heredar los bienes del fallecido. Por lo tanto, si alguien falleciera sin testamento ni fideicomiso, todo el patrimonio quedaría sujeto a las leyes de sucesión intestada. Esto significa que, si no son ya copropietarios de los bienes (como cofirmantes de una hipoteca, titulares de una cuenta bancaria compartida, etc.), todos los activos que estuvieran únicamente a nombre del fallecido deberán pasar por el proceso de sucesión intestada. Existen algunas medidas que puedes tomar si te encuentras en esta situación, como reclamar un interés beneficiario —es decir, un interés en el beneficio económico de la propiedad— o una reorganización de la forma en que se comparte dicha propiedad. En el caso de una vivienda, dependiendo de si existe una copropiedad (en la que ambas partes son dueñas de partes iguales del inmueble) o una tenencia en común (en la que cada propietario tiene una parte diferenciada e independiente), puede que tengas derechos de supervivencia o que la parte de tu pareja sea distribuida entre otros herederos con derechos legítimos. En conclusión: si convives con tu pareja y no deseas contraer matrimonio legalmente, asegúrate de contar con un testamento o fideicomiso. Sin embargo, si la tragedia te sorprende sin uno, busca siempre la orientación de un abogado con licencia que te ayude a navegar los asuntos sumamente complejos, estresantes y a veces confusos de la sucesión intestada.

peaceful forest setting with a modern wooden cabin surrounded by very tall trees.

Cómo Entender y Enfrentar la Sucesión Ancilaria

No importa cuánto planifiques para el futuro, nadie sabe con exactitud cuándo va a morir. En materia de sucesión testamentaria, esto puede generar distintos problemas, especialmente cuando se trata de bienes y propiedades ubicados en varios estados. El proceso de sucesión ya es tardado y costoso cuando alguien fallece con todos sus bienes concentrados en su estado de residencia. Ahora imagina tener que manejar múltiples procesos al mismo tiempo. Como los bienes raíces y otros bienes tangibles se rigen por las leyes sucesorias del estado donde se encuentra la propiedad (y no donde residía el fallecido), es necesario abrir un proceso adicional en ese estado. A esto se le conoce como sucesión ancilaria. ¿Cómo funciona el proceso de sucesión ancilaria? La sucesión siempre comienza en el estado de residencia del fallecido. Una vez que el tribunal designa a un representante personal, este debe iniciar un segundo proceso en el estado donde el fallecido tenía bienes raíces u otros bienes tangibles. Algunos estados exigen un segundo albacea que resida en el estado ancilario para gestionar la distribución de esos bienes. Si tu abogado de sucesiones no tiene licencia para ejercer en ese estado, deberás contratar a un segundo abogado que sí la tenga. También pueden aplicarse costos judiciales y tarifas de presentación adicionales. Sin embargo, dado que los tribunales reconocen la complejidad de este proceso, algunos estados permiten el uso de un testamento extranjero, que le permite al albacea del estado de residencia seguir un proceso simplificado en lugar de iniciar un nuevo trámite desde cero. ¿Cómo determines el estado de residencia del fallecido? Para determinar la residencia permanente de una persona, considera los siguientes factores: dónde estaba registrada para votar, dónde recibía su correspondencia, en qué estado declaraba sus impuestos, dónde obtuvo su licencia de conducir y dónde se encontraban sus médicos de cabecera. ¿Cómo evitas la sucesión ancilaria? A menos que la propiedad sea de poco valor o tamaño (en cuyo caso algunos estados permiten procedimientos simplificados), una vez que alguien fallece hay poco que puedas hacer para evitar la sucesión ancilaria. Sin embargo, si eres dueño de una propiedad en otro estado, asegúrate de incluir alguna de las siguientes disposiciones al redactar tu testamento o fideicomiso: Pon la propiedad en un fideicomiso. Usa una escritura de transferencia por causa de muerte ( transfer-on-death deed). Agrega un copropietario al título, ya sea mediante una tenencia conjunta o una propiedad comunitaria con derecho de supervivencia. Al tomar estas medidas, podrás disfrutar de los beneficios de tener propiedades en otro estado y garantizar que, sin importar cuándo fallezcas, tus herederos no tengan que enfrentar las complicaciones de una sucesión ancilaria, ni siquiera las de una sucesión inicial.

Deber Fiduciario - King Law Firm Inc. Beneficios de Contratar a un Fiduciario Profesional de Sucesiones

Beneficios de Contratar a un Fiduciario Profesional de Sucesiones

Puede que no lo parezca, pero hay muchas cosas que considerar al enfrentar la muerte de un ser querido, más allá de los arreglos funerarios. Es necesario estar preparado para notificar a los herederos y/o beneficiarios, proteger y distribuir los bienes del fallecido, saldar cualquier obligación pendiente y gestionar la liquidación de portafolios de inversión, fondos de retiro y cuentas bancarias. Cualquier persona puede encargarse de estas tareas, pero esto puede representar una carga no deseada para quien asume esa responsabilidad. Por eso, siempre se recomienda contratar a un fiduciario —un tercero profesional e independiente que tiene una responsabilidad ética y/o legal de confianza— para que actúe en su nombre. Aunque un fiduciario (también conocido como Fideicomisario Profesional o Administrador Profesional de Patrimonio) puede ser designado por los tribunales, siempre es mejor evaluar si desea contratar a un fiduciario profesional antes del fallecimiento de una persona, lo que puede hacer que el proceso de sucesión sea mucho más fácil y fluido que esperar hasta el último momento. Un fiduciario profesional: Debe estar certificado y asegurado. Los fiduciarios profesionales deben obtener una licencia del estado en el que ejercen, además de mantener una póliza de seguro para prevenir pérdidas en caso de negligencia. Esto no aplica para un familiar. Está sujeto a estándares fiduciarios completamente regulados. Los fiduciarios profesionales deben garantizar que las finanzas y el patrimonio del fallecido estén seguros, protegidos y sean confidenciales, y deben cumplir con políticas estrictas que impidan la malversación de fondos. Un familiar no está obligado a seguir estos estándares. Tiene la obligación de mantener la confianza y la lealtad. Las personas tienden a guardar rencores, por lo que cuando surge un conflicto entre beneficiarios, o se determina que las responsabilidades fiduciarias serían mejor manejadas por otra persona, esto puede generar celos o resentimientos. Un fiduciario profesional no permite que este tipo de circunstancias personales afecten sus responsabilidades fiduciarias. Tiene conocimiento práctico de las leyes estatales y federales. No cualquier persona conoce los detalles de cómo tratar con abogados, contadores y otros profesionales con los que puede ser necesario interactuar durante el proceso de sucesión. Los fiduciarios profesionales saben cómo gestionar estos procesos financieros y legales. No debe obtener beneficios de su cargo. Utilizar el cargo fiduciario con fines de beneficio económico personal, incluyendo obtener un préstamo a cuenta de las finanzas del beneficiario, es algo que un fiduciario profesional tiene prohibido hacer. Esto no es necesariamente el caso de un familiar que puede aceptar estas responsabilidades motivado únicamente por la codicia. Ayuda a evitar conflictos sobre la administración del patrimonio. Pueden surgir disputas entre los beneficiarios sobre el manejo del patrimonio que sean difíciles de resolver. Dado que un fiduciario profesional no tiene vínculos con el patrimonio, está en mejor posición para limitar cualquier tipo de conflicto interno que pueda surgir. Le ahorra tiempo. La mayoría de las personas que podrían asumir este cargo ya tienen múltiples obligaciones, como el trabajo y la familia, que tienen prioridad sobre sus deberes como fiduciario, mientras que un profesional siempre está enfocado en estas responsabilidades.