Blog / Fideicomisos y Sucesiones

Blog

All Fideicomisos y Sucesiones Derecho de familia Planificación Patrimonial - Testamentos Divorcio Documentos Legales Cultura popular Custodia Derecho de California Negocios Código de Sucesiones Custodia de menores Ley de California COVID-19 Abogado Códigos Legales Noticias de King Law Firm Tutela Legal Derecho familiar Leyes de California Litigios Matrimonio Albacea California Law Cultura popular | Sin comentarios Destacados Divorce fideicomisos y sucesión testamentaria Fiestas Inmigración King Law Firm News LGBT Planificación Patrimonial: Testamentos Publicado en Divorcio Publicado en Planificación Patrimonial - Testamentos Realty Testamentos Abogado | 1 Comentario Acuerdos Prenupciales Adopción Aislamiento Inverso Albacea | 1 comentario Albacea | Sin comentarios Autoincriminación Beneficiario Business Conservaduría Cultura Pop Curatela Código Testamentario Derecho de Familia, Tutela | 1 Comentario Derecho Empresarial Disolución Sumaria Documentos Legales | Sin comentarios días festivos | No Días festivos | Sin comentarios Expungement Featured Fideicomisario Fideicomisos Fideicomisos y Sucesiones | Sin comentarios Fiduciario Fiduciario | 1 Comentario Fusiones y adquisiciones Inflación Influencia Indebida | 2 comentarios Influencia indebida | Sin comentarios Landlords Leyes de Arizona Leyes de Kentucky Leyes de Texas Libros Litigio Mitigation Negligencia en Hogares de Cuidado | Sin comentarios Negligencia en residencias de ancianos Noticias de King Law Firm | Sin comentarios Planificación patrimonial- testamentos Podcast Pop Culture Premios Publicado en Ley de California | 6 comentarios Publicado en Negocios Quinta Enmienda Redes Sociales | Sin comentarios Sin categoría Tutela Tutela | 1 Comentario Violencia Doméstica
Heggstad Petition, California, living trust

Cómo presentar una Petición Heggstad

Cuando tienes una familia, te recomendamos hacer una planificación cuidadosa de tu herencia. Contar con un fideicomiso en vida al momento de tu fallecimiento protege a tus seres queridos de largos y costosos procesos sucesorios, así como de disputas legales mientras aún están de duelo. Sin embargo, por más tiempo y esfuerzo que dediques a establecer un fideicomiso en vida, los errores ocurren. A veces, bienes inmuebles u otros activos quedan fuera del fideicomiso sin querer o nunca se transfieren formalmente. En California, puedes remediar este tipo de error presentando lo que se conoce como una Petición Heggstad. ¿Qué es una Petición Heggstad? La Petición Heggstad surgió tras el fallo judicial del caso de la sucesión Heggstad en 1993. Antes de su muerte, el señor Heggstad no registró una escritura de donación para transferir formalmente ciertos bienes al fideicomiso. Sin embargo, como ya había incluido esos bienes en el Calendario de Activos del fideicomiso, el tribunal reconoció su clara intención de transferirlos y los declaró parte del fideicomiso. Desde ese fallo, esta noción de intención se amplió para incluir activos que no figuran en el Calendario de Activos, siempre que exista documentación escrita y legal que demuestre que el fallecido SIEMPRE tuvo la intención de incluirlos. ¿Cuándo debo presentar una Petición Heggstad? Algunos de los motivos más comunes para presentar una Petición Heggstad son: Bienes que no se transfirieron al fideicomiso o cuya transferencia quedó incompleta al momento del fallecimiento Documentación con errores No haber cambiado el título de propiedad No haber devuelto el bien al fideicomiso después de una refinanciación Ten en cuenta que, si el tribunal rechaza la petición, la sucesión pierde los honorarios pagados al presentarla y puede retrasar la distribución de los activos aún más que en un proceso sucesorio normal. ¿Cómo presento una Petición Heggstad? Las Peticiones Heggstad se presentan bajo el Código de Sucesiones de California 850. Puedes solicitar una petición si cumples uno o más de los siguientes criterios: Un fideicomisario tiene el título de la propiedad, pero otra persona reclama su titularidad Un fideicomisario reclama el título de una propiedad que está en manos de otra persona Se alega que la propiedad está sujeta a un acreedor No existe un formulario oficial que completar, pero sí debes incluir información específica: Una copia del fideicomiso del fallecido, incluido el Calendario de Activos Información relevante del fallecido y de los beneficiarios Una descripción de los activos en cuestión Documentación clara y legal de la intención del fallecido de incluir la propiedad en el fideicomiso Presentar una Petición Heggstad puede ser un proceso complicado. Usar un lenguaje vago, como "todos los bienes", puede no ser suficiente para que el tribunal apruebe la petición. Además, debes notificar a todas las partes interesadas con 30 días de anticipación antes de presentarla. En resumen, consulta con un abogado especializado en sucesiones para presentar correctamente la Petición Heggstad.
inmigración inmigrantes indocumentados deportación planificación patrimonial

Planificación Patrimonial para Inmigrantes Indocumentados

Muchos de los millones de inmigrantes indocumentados que viven actualmente en los Estados Unidos son personas trabajadoras que simplemente buscan darle una mejor vida a sus familias. A pesar de eso, enfrentan a diario la amenaza de la deportación, una carga que se vuelve aún más pesada por el miedo a separarse de sus seres queridos, incluidos hijos que son ciudadanos estadounidenses. Aunque es difícil pensar en cómo sobrevivir si te deportan a tu país de origen, una de las mayores preocupaciones es no saber si la familia que dejas atrás estará protegida económicamente. Por eso, siempre es mejor tener un plan de sucesión patrimonial establecido con anticipación. A continuación, te presentamos algunas opciones disponibles si eres una de las millones de personas que vive con este temor: Poder Notarial La opción más sencilla de planificación patrimonial es otorgar un poder notarial a un ciudadano estadounidense. De manera similar a un testamento en vida, el otorgante puede especificar qué debe hacerse con ciertos bienes, decisiones de salud y quién será el tutor legal de sus hijos. Fideicomisos Autoadministrados Establecer un fideicomiso autoadministrado (conocido a veces como "fideicomiso de deportación") es un proceso un poco más complejo. Este tipo de fideicomiso funciona de manera similar a un fideicomiso de protección de activos, en el que el otorgante y el beneficiario son la misma persona. El fideicomiso le permite al otorgante incluir detalles sobre la tutela de sus hijos, establecer el pago de deudas y determinar qué debe ocurrir con los bienes que no estén incluidos en el fideicomiso. Además, se puede configurar para que el beneficiario reciba pagos discrecionales aprobados por el fiduciario mientras el otorgante viva en los Estados Unidos. Este tipo de fideicomiso protege bienes raíces, cuentas bancarias, negocios y propiedades personales, lo que dificulta — o incluso imposibilita — que las autoridades congelen o confisquen esos activos si el otorgante se ve obligado a salir repentinamente del país. Antes de crear un fideicomiso autoadministrado, ten en cuenta estos tres puntos clave: El otorgante debe solicitar primero un Número de Identificación de Contribuyente Internacional (ITIN) ante el IRS. Esto le permite al inmigrante indocumentado abrir una cuenta bancaria necesaria para establecer el fideicomiso. Solo algunos estados permiten los fideicomisos autoadministrados. California y Arizona no los reconocen, aunque California tampoco los prohíbe directamente. Simplemente es mucho más difícil acceder a los beneficios que este tipo de fideicomiso puede ofrecer. La planificación anticipada es fundamental. La mayoría de los estados aplican un plazo de protección al fideicomiso, lo que significa que debe estar establecido por un tiempo determinado antes de que sus beneficios entren en plena vigencia. No esperes a configurarlo cuando la deportación sea inminente, ya que podría no haber tiempo suficiente para poner todos los asuntos en orden. Para obtener más información sobre estas u otras opciones de planificación patrimonial disponibles para inmigrantes indocumentados, o para saber cómo pueden afectarte los asuntos fiscales, consulta con un abogado de inmigración calificado.

La verdad detrás de la sucesión testamentaria para parejas no casadas sin testamento ni fideicomiso

Ya lo haré mañana. ¿Cuántas veces has dicho esto en el último año? Parece algo inocente, especialmente cuando se trata de algo tan trivial como enviar una carta o sacar la basura. Pero hay cosas, como ir al médico o planificar tu jubilación, que podrían tener consecuencias importantes en tu vida si sigues postergándolas hasta mañana. Una de las cosas que más solemos aplazar es redactar un testamento o establecer un fideicomiso. La mayoría de las personas sabe que nadie tiene garantizados sus días, sin embargo, también creemos que tenemos todo el tiempo del mundo porque nada malo nos va a pasar. La realidad es que la vida es impredecible y siempre es mejor asegurarse de que tus seres queridos estén protegidos por si el mañana nunca llega. Esto es especialmente importante para las parejas que deciden no casarse. Muchos creen en la falacia de que, aunque no estén casados, mientras estén en una relación estable y amorosa de larga duración, de todas formas recibirán todos los bienes de su pareja en el improbable caso de su fallecimiento. Esta idea proviene del concepto de matrimonio de hecho, según el cual cualquier pareja que haya convivido durante más de siete años heredará automáticamente los bienes del otro. Sin embargo, solo unos pocos estados reconocen los matrimonios de hecho, y ni California ni Arizona se encuentran entre ellos. Tanto en California como en Arizona, la ley siempre considerará a las parejas no casadas como individuos separados. No importa cuánto tiempo hayan convivido: a menos que exista un testamento o fideicomiso que los designe como beneficiarios, solo los cónyuges legalmente casados y las parejas civiles pueden heredar los bienes del fallecido. Por lo tanto, si alguien falleciera sin testamento ni fideicomiso, todo el patrimonio quedaría sujeto a las leyes de sucesión intestada. Esto significa que, si no son ya copropietarios de los bienes (como cofirmantes de una hipoteca, titulares de una cuenta bancaria compartida, etc.), todos los activos que estuvieran únicamente a nombre del fallecido deberán pasar por el proceso de sucesión intestada. Existen algunas medidas que puedes tomar si te encuentras en esta situación, como reclamar un interés beneficiario —es decir, un interés en el beneficio económico de la propiedad— o una reorganización de la forma en que se comparte dicha propiedad. En el caso de una vivienda, dependiendo de si existe una copropiedad (en la que ambas partes son dueñas de partes iguales del inmueble) o una tenencia en común (en la que cada propietario tiene una parte diferenciada e independiente), puede que tengas derechos de supervivencia o que la parte de tu pareja sea distribuida entre otros herederos con derechos legítimos. En conclusión: si convives con tu pareja y no deseas contraer matrimonio legalmente, asegúrate de contar con un testamento o fideicomiso. Sin embargo, si la tragedia te sorprende sin uno, busca siempre la orientación de un abogado con licencia que te ayude a navegar los asuntos sumamente complejos, estresantes y a veces confusos de la sucesión intestada.

Small model house placed on top of financial documents with a “TAX” label and coins

La Proposición 13 y Cómo Mantener Tus Protecciones

En 1987, tu madre compró su casa por $85,000. Hoy, en 2018, esa propiedad vale más de $500,000. Y lo mejor: pronto será tuya. El problema es que la transferencia de esta propiedad puede generar una reevaluación del impuesto predial de inmediato, lo que significa que podrías terminar pagando mucho más de lo que tu madre paga actualmente. La buena noticia es que existe una forma sencilla de evitar esta reevaluación. La Proposición 13, junto con las Proposiciones 58 (y la 193, para abuelos que transfieren propiedades a nietos cuyos padres han fallecido), te permite presentar un formulario de dos páginas llamado "Claim for Reassessment for Transfer Between Parent and Child" ante la oficina del tasador del condado. Así puedes evitar la reevaluación y seguir pagando el impuesto actual conforme a las reglas de la Proposición 13. En otras palabras, en lugar de pagar el impuesto predial basado en el valor actual del mercado (en este ejemplo, $500,000), solo pagarás un aumento máximo del 2% sobre el valor base original de la vivienda (es decir, el precio original de compra; en este caso, $85,000). Para que esta exención entre en vigor, debes presentar el formulario correcto dentro de los tres años a partir de la fecha de transferencia, o antes de que se venda la propiedad a un tercero. Si no completas el formulario, o lo haces después del período de tres años, tendrás que pagar el impuesto predial según el valor de mercado actual por todos los años que hayas sido propietario antes de presentar los documentos o vender la propiedad. También es importante saber que no existe ninguna exención para transferencias entre hermanos. Esto significa que, si decides vender la casa de tu madre a tu hermana, ella no podrá acogerse a la exención. Lo mismo aplica si una propiedad fue heredada por varios hermanos en partes iguales y uno quiere vender su parte a otro hermano. En ese caso, la exención solo aplicaría a tu porción de la herencia, no a la parte que terminas comprando. Para obtener más información o descargar los formularios correspondientes, consulta los siguientes enlaces: Solicita la Exclusión de Reclasificación por Transferencia entre Padres e Hijos (Formulario BOE-58-AH) Solicita la Exclusión de Reclasificación por Transferencia de Abuelos a Nietos (Formulario BOE-58-G) Oficina del Asesor del Condado de Riverside Información sobre las Proposiciones 58 y 193 Información sobre Exenciones de Reclasificación También puedes comunicarte con las siguientes sucursales de la oficina del tasador del condado para obtener más información: Temecula: 41002 County Center Drive, #230, Temecula, CA 92591-6027; (951) 600-6200 Hemet: 880 N. State Street, Suite B6, Hemet, CA 92543-1496; (951) 766-2500 Palm Desert: 38686 El Cerrito Road, Palm Desert, CA 92211; (760) 863-7800 Blythe: 270 N. Broadway, Blythe, CA 92225-1608; (760) 921-5050

shows a professional legal consultation or discussion taking place at a desk indoors

¿Qué es el Código de Sucesiones de California?

No matter what happens, no one can bring anything with them when they die. The most we can do to prepare for the inevitable is draft a will or trust, which guarantees that the assets left behind (the decedent’s estate) are transferred to the correct heirs. It seems easy enough, but the process of transferring the estate includes dozens of laws, also known as the California Probate Code, that must be followed. The Probate Code is one of 29 legal codes set up and governed by the California legislature to keep the general statuary laws of the state from becoming an overwhelming mess. This set of civil laws determines how the transfer of assets will be handled upon someone’s death, including rules and regulations for when there is a will or trust, when there isn’t a will or trust (also known as intestacy succession), or when a decedent isn’t survived by any family members, in which case, the estate will “escheat” to the state. The latter example rarely happens, as the government has done what it can to make sure that a decedent’s estate always has someone to go to. When someone is appointed as an executor or trustee, they must adhere to every law in the Probate Code, or else be subject to a lawsuit. To keep an executor or trustee honest and liable for mishandling of assets, the Probate Code also governs the fiduciary commitments and defines the liabilities of the executor or trustee. Because the Probate Code, like many other California Codes, are civil in stature, penalties for breaking one’s fiduciary commitments are almost always monetary, and in some cases, behavioral. This is because the reason for civil law is the redress of wrongs, so a guilty party is only liable for the compensation of this redress. The Penal Code, in contrast, is criminal in stature, so penalties for breaking criminal laws could include incarceration. Only the state may initiate a case in criminal law, and are almost always decided by a jury, whereas an individual or business may initiate a case in civil court, and these cases are almost always decided by a judge. Whatever the case may be, the Probate Code, like all other codes in California, is very complicated, and no one wants to end up in court because they didn’t know they were or weren’t supposed to do something. This is why it’s always a good idea to reach out to a knowledgeable probate attorney before trying to navigate any probate proceedings.

Two people in formal attire stand close together at an indoor event with warm lighting

Los 3 testamentos más creativos del cine

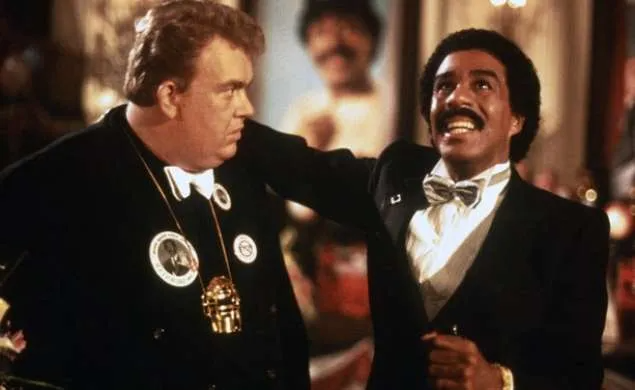
Richard Pryor y John Candy en Las locuras de Brewster Muchas películas en el mercado llevan el título de Herencia (o alguna variación de este). Estos filmes tienden a explorar las herencias de forma dramática y sombría, y pueden resultar identificables o incluso terapéuticos si recientemente has perdido a un ser querido. Sin embargo, suelen centrarse más en las relaciones entre personajes que en la herencia en sí misma. En el otro extremo del espectro, las comedias de alto concepto tienden a dar vuelta al guión al enfocarse en los aspectos específicos del testamento de una persona para impulsar la narrativa. Existen muchas plantillas estándar al momento de redactar un testamento, pero un aspecto que muchas películas utilizan para generar comedia es lo que se conoce como un "legado condicional", en el que el heredero debe cumplir primero un objetivo específico antes de recibir su herencia. Entre los legados condicionales más comunes se encuentran asegurarse de que alguien haya alcanzado cierta edad, esté en la universidad o esté casado. Sin embargo, cualquier persona puede ser tan creativa como desee, siempre y cuando las condiciones estén libres de ambigüedad. A continuación, presentamos tres películas que ofrecen los mejores ejemplos de un legado condicional. Dinero fácil En un intento por obligar a alguien a adoptar un estilo de vida saludable —y asegurarse de que el dinero no se desperdicie en adicciones—, el personaje de Rodney Dangerfield debe dejar de apostar y vivir sin vicios durante un año antes de recibir su herencia de 10 millones de dólares. Las condiciones son extremadamente amplias en este contexto, por lo que para garantizar que este tipo de idea general sea válida y ejecutable, los términos que definen qué constituye el juego y los vicios deben detallarse específicamente. El soltero El testamento en esta película obliga al personaje de Chris O'Donnell a casarse antes de cumplir 30 años para poder heredar 100 millones de dólares. Es similar a Dinero fácil en el sentido de que los detalles son muy importantes. ¿Tiene que enamorarse? ¿Cuánto tiempo debe permanecer casada la pareja? ¿Puede anular el matrimonio justo después de recibir la herencia? Todo esto —y más— debe estipularse para asegurarse de que el legado condicional sea ejecutable. Las locuras de Brewster (Brewster's Millions, 1985) La mejor película del grupo en términos generales, Las locuras de Brewster sigue a Richard Pryor mientras gasta 30 millones de dólares en 30 días para heredar 300 millones. La premisa es que, al final de ese período, estará tan harto del dinero que no querrá gastar ni un centavo más. A diferencia de los ejemplos anteriores, las reglas aquí están estipuladas con gran detalle: desde cuánto puede usar para apostar y cuánto puede destinarse a la caridad, hasta asegurarse de que tenga recibos de todo y no le quede nada tangible que mostrar. El único problema es el uso de video para presentar estas estipulaciones, que por sí solo no es ejecutable. Pero siempre que todo lo indicado en el video también esté incluido por escrito, esta es una forma creativa de asegurarse de que el heredero de una fortuna enorme conozca el verdadero valor del dinero.

peaceful forest setting with a modern wooden cabin surrounded by very tall trees.

Cómo Entender y Enfrentar la Sucesión Ancilaria

No importa cuánto planifiques para el futuro, nadie sabe con exactitud cuándo va a morir. En materia de sucesión testamentaria, esto puede generar distintos problemas, especialmente cuando se trata de bienes y propiedades ubicados en varios estados. El proceso de sucesión ya es tardado y costoso cuando alguien fallece con todos sus bienes concentrados en su estado de residencia. Ahora imagina tener que manejar múltiples procesos al mismo tiempo. Como los bienes raíces y otros bienes tangibles se rigen por las leyes sucesorias del estado donde se encuentra la propiedad (y no donde residía el fallecido), es necesario abrir un proceso adicional en ese estado. A esto se le conoce como sucesión ancilaria. ¿Cómo funciona el proceso de sucesión ancilaria? La sucesión siempre comienza en el estado de residencia del fallecido. Una vez que el tribunal designa a un representante personal, este debe iniciar un segundo proceso en el estado donde el fallecido tenía bienes raíces u otros bienes tangibles. Algunos estados exigen un segundo albacea que resida en el estado ancilario para gestionar la distribución de esos bienes. Si tu abogado de sucesiones no tiene licencia para ejercer en ese estado, deberás contratar a un segundo abogado que sí la tenga. También pueden aplicarse costos judiciales y tarifas de presentación adicionales. Sin embargo, dado que los tribunales reconocen la complejidad de este proceso, algunos estados permiten el uso de un testamento extranjero, que le permite al albacea del estado de residencia seguir un proceso simplificado en lugar de iniciar un nuevo trámite desde cero. ¿Cómo determines el estado de residencia del fallecido? Para determinar la residencia permanente de una persona, considera los siguientes factores: dónde estaba registrada para votar, dónde recibía su correspondencia, en qué estado declaraba sus impuestos, dónde obtuvo su licencia de conducir y dónde se encontraban sus médicos de cabecera. ¿Cómo evitas la sucesión ancilaria? A menos que la propiedad sea de poco valor o tamaño (en cuyo caso algunos estados permiten procedimientos simplificados), una vez que alguien fallece hay poco que puedas hacer para evitar la sucesión ancilaria. Sin embargo, si eres dueño de una propiedad en otro estado, asegúrate de incluir alguna de las siguientes disposiciones al redactar tu testamento o fideicomiso: Pon la propiedad en un fideicomiso. Usa una escritura de transferencia por causa de muerte ( transfer-on-death deed). Agrega un copropietario al título, ya sea mediante una tenencia conjunta o una propiedad comunitaria con derecho de supervivencia. Al tomar estas medidas, podrás disfrutar de los beneficios de tener propiedades en otro estado y garantizar que, sin importar cuándo fallezcas, tus herederos no tengan que enfrentar las complicaciones de una sucesión ancilaria, ni siquiera las de una sucesión inicial.

The image shows a professional office environment focused on paperwork handling

Cómo Presentar una Fianza en el Tribunal de Sucesiones

Si alguna vez has visto una película donde la familia se reúne para escuchar la lectura del testamento y cada quien recibe su herencia sin complicaciones, siento decirte que la realidad es muy diferente. El proceso de distribución de bienes —conocido como proceso sucesorio— es mucho más complejo de lo que parece. Alguien debe asumir el rol de albacea: esa persona se encarga de reunir, evaluar y tasar todos los activos, saldar deudas y resolver asuntos financieros pendientes. Lo que muchos no saben es que, antes de empezar, ese albacea puede tener que presentar una fianza de sucesión. ¿Por qué? ¿Qué es una fianza de sucesión? También llamada fianza fiduciaria, fianza del albacea o fianza patrimonial, esta garantía asegura que el albacea designe cumpla con las leyes estatales aplicables y actúe con total integridad. Si el albacea no respeta el testamento, los afectados pueden presentar reclamaciones contra la fianza y recibir una compensación por el monto total de su herencia. ¿Necesito presentar una fianza? No siempre. La fianza aplica cuando el testamento fue redactado e incluye ese requisito. Sin embargo, el albacea puede solicitar la dispensa si reúne renuncias escritas firmadas por todos los beneficiarios y presenta ante el tribunal una declaración que detalle la solvencia del patrimonio, sus deudas con acreedores, obligaciones fiscales y otros pasivos contingentes. La fianza también aplica en procesos sucesorios intestados, es decir, cuando no existe testamento. En la mayoría de los casos, el tribunal exige al representante personal o administrador que presente una fianza, a menos que todos los beneficiarios renuncien a ese requisito. En cualquier caso, el tribunal tiene plena discrecionalidad para exigir al albacea —o al representante en un proceso intestado— que presente una fianza por un monto de hasta el valor máximo estimado del patrimonio. ¿Cómo presento una fianza? El albacea debe completar una solicitud financiera detallada ante un corredor de seguros, un agente de garantías o una compañía de fianzas. Presenta esa solicitud al tribunal junto con el testamento, información detallada del patrimonio, disputas entre herederos, órdenes judiciales de fianza y el monto requerido. Ten en cuenta que los emisores de fianzas actúan como agentes de préstamo dentro del proceso, por lo que los requisitos son muy estrictos y pueden rechazar tu solicitud si tienes pocos activos o un historial crediticio deficiente. Navegar el proceso del tribunal de sucesiones es complicado y puede salirte caro, especialmente si eres el albacea. Antes de adentrarte en estas aguas, consulta con un abogado. Un profesional puede guiarte en cada paso y ayudarte a tomar decisiones informadas.

Symbolic scene combining law and money, with strong visual emphasis on justice

Todo lo que necesitas saber sobre la manutención conyugal

El matrimonio es considerado por la mayoría como un acontecimiento bendecido que une dos vidas. Pero por más que todos queramos creer en los finales felices, la dura realidad es que un alto porcentaje de matrimonios en EE. UU. fracasa dentro de los primeros quince años. Sin importar el motivo —ya sea la edad, el entorno familiar, los ingresos o la intimidad— algunos matrimonios simplemente no perduran. Si estás contemplando el divorcio, una de las cosas que debes considerar es si solicitar manutención conyugal. Existe la idea equivocada de que la manutención conyugal, o alimonia, es algo automático, cuando en realidad, solo entre el diez y el quince por ciento de los divorcios incluye una solicitud de manutención. Entonces, ¿qué es la manutención conyugal y qué significa para ti en caso de divorcio? La manutención conyugal es el dinero que un cónyuge le paga al otro durante un período razonable de tiempo, con el fin de que ambas partes puedan mantener el nivel de vida establecido durante el matrimonio. En otras palabras, la manutención conyugal evita que un cónyuge sufra una reducción en su nivel de vida debido a la imposibilidad de conseguir un empleo estable o un trabajo que le permita mantener el estilo de vida al que está acostumbrado. California es un estado de divorcio sin culpa, lo que significa que las circunstancias detrás de la solicitud de divorcio no influyen en cuál de las partes paga la manutención. Los factores que se consideran incluyen: Habilidades comercializables y potencial en el mercado laboral; Cómo afectan los períodos prolongados de desempleo a la capacidad de generar ingresos; Si es necesario buscar capacitación o formación adicional; Cuál de los cónyuges puede sostener el nivel de vida más alto; Edad, salud, deudas, bienes e impacto fiscal; y La duración del matrimonio. Este último factor es el más importante, ya que es uno de los principales determinantes para establecer la duración de la manutención conyugal. Aunque el juez tiene cierta discreción, la ley de California establece una diferencia entre los matrimonios de corta y larga duración. Un matrimonio de corta duración es aquel que se disuelve antes de los diez años. En este caso, la manutención conyugal generalmente dura la mitad del tiempo que duró el matrimonio; es decir, si estuvieron casados seis años, la manutención duraría tres. Un matrimonio de larga duración es aquel que supera los diez años. En este caso, no existe un límite de tiempo absoluto, lo que significa que el juez puede permitir que la manutención conyugal continúe indefinidamente, o hasta que se presente ante el tribunal una petición de terminación. Esto puede incluir: Una orden judicial que ponga fin a la orden original; Que el cónyuge que recibe la manutención vuelva a casarse, se mude a vivir con una pareja (cohabitación), reciba un ascenso o un aumento significativo de sueldo; o Que el cónyuge que paga la manutención pierda su empleo, se jubile o experimente una reducción considerable en sus ingresos. Independientemente de la situación, cuando se busca manutención conyugal en un divorcio, separación legal o anulación, siempre es recomendable contar con un abogado que te proteja para que no termines perdiendo más de lo que deberías.

Deber Fiduciario - King Law Firm Inc. Beneficios de Contratar a un Fiduciario Profesional de Sucesiones

Beneficios de Contratar a un Fiduciario Profesional de Sucesiones

Puede que no lo parezca, pero hay muchas cosas que considerar al enfrentar la muerte de un ser querido, más allá de los arreglos funerarios. Es necesario estar preparado para notificar a los herederos y/o beneficiarios, proteger y distribuir los bienes del fallecido, saldar cualquier obligación pendiente y gestionar la liquidación de portafolios de inversión, fondos de retiro y cuentas bancarias. Cualquier persona puede encargarse de estas tareas, pero esto puede representar una carga no deseada para quien asume esa responsabilidad. Por eso, siempre se recomienda contratar a un fiduciario —un tercero profesional e independiente que tiene una responsabilidad ética y/o legal de confianza— para que actúe en su nombre. Aunque un fiduciario (también conocido como Fideicomisario Profesional o Administrador Profesional de Patrimonio) puede ser designado por los tribunales, siempre es mejor evaluar si desea contratar a un fiduciario profesional antes del fallecimiento de una persona, lo que puede hacer que el proceso de sucesión sea mucho más fácil y fluido que esperar hasta el último momento. Un fiduciario profesional: Debe estar certificado y asegurado. Los fiduciarios profesionales deben obtener una licencia del estado en el que ejercen, además de mantener una póliza de seguro para prevenir pérdidas en caso de negligencia. Esto no aplica para un familiar. Está sujeto a estándares fiduciarios completamente regulados. Los fiduciarios profesionales deben garantizar que las finanzas y el patrimonio del fallecido estén seguros, protegidos y sean confidenciales, y deben cumplir con políticas estrictas que impidan la malversación de fondos. Un familiar no está obligado a seguir estos estándares. Tiene la obligación de mantener la confianza y la lealtad. Las personas tienden a guardar rencores, por lo que cuando surge un conflicto entre beneficiarios, o se determina que las responsabilidades fiduciarias serían mejor manejadas por otra persona, esto puede generar celos o resentimientos. Un fiduciario profesional no permite que este tipo de circunstancias personales afecten sus responsabilidades fiduciarias. Tiene conocimiento práctico de las leyes estatales y federales. No cualquier persona conoce los detalles de cómo tratar con abogados, contadores y otros profesionales con los que puede ser necesario interactuar durante el proceso de sucesión. Los fiduciarios profesionales saben cómo gestionar estos procesos financieros y legales. No debe obtener beneficios de su cargo. Utilizar el cargo fiduciario con fines de beneficio económico personal, incluyendo obtener un préstamo a cuenta de las finanzas del beneficiario, es algo que un fiduciario profesional tiene prohibido hacer. Esto no es necesariamente el caso de un familiar que puede aceptar estas responsabilidades motivado únicamente por la codicia. Ayuda a evitar conflictos sobre la administración del patrimonio. Pueden surgir disputas entre los beneficiarios sobre el manejo del patrimonio que sean difíciles de resolver. Dado que un fiduciario profesional no tiene vínculos con el patrimonio, está en mejor posición para limitar cualquier tipo de conflicto interno que pueda surgir. Le ahorra tiempo. La mayoría de las personas que podrían asumir este cargo ya tienen múltiples obligaciones, como el trabajo y la familia, que tienen prioridad sobre sus deberes como fiduciario, mientras que un profesional siempre está enfocado en estas responsabilidades.

Los pasos más importantes a seguir cuando fallece un ser querido

Afrontar la muerte de un ser querido puede ser un momento muy doloroso para cualquier persona. En un mundo ideal, podrías tomarte el tiempo necesario para llorar tu pérdida en paz. Lamentablemente, no vivimos en un mundo ideal; cuando fallece un ser querido, existe una serie de asuntos personales y legales que deben atenderse de manera oportuna. A continuación, presentamos los pasos más importantes que deberás seguir en las semanas posteriores al fallecimiento de un ser querido. 1. Reportar el fallecimiento y solicitar múltiples copias certificadas del acta de defunción No podrás avanzar en ningún otro trámite hasta obtener el acta de defunción. Varias de las instituciones que deberás contactar solicitarán una copia para sus registros. También es importante obtener una carta testamentaria, que informa a las instituciones gubernamentales y financieras que has sido designado/a para gestionar los asuntos del fallecido. 2. Organizar los servicios funerarios (o de cremación) y redactar un obituario Antes de hablar con un director de funeraria, averigua si tu ser querido contaba con arreglos funerarios prepagados, especialmente si fue veterano/a de guerra. A partir de ahí, deberás decidir qué tipo de servicio se llevará a cabo, cómo se preparará el cuerpo, y contactar personalmente a amigos y familiares. Es recomendable designar a ciertas personas para que informen a grupos más amplios, con el fin de minimizar el desgaste emocional. Redactar un obituario o aviso de defunción también te permitirá difundir la noticia a mayor escala; sin embargo, ten en cuenta que revelar demasiada información personal en un obituario o en redes sociales puede dar lugar a intentos maliciosos de robo de identidad del fallecido. 3. Iniciar el proceso de sucesión El proceso de sucesión comienza verificando si tu ser querido dejó un testamento o fideicomiso. Tras presentar el testamento ante la oficina municipal o del condado, se fijará una fecha judicial para designar a un albacea que se encargue de todos los asuntos del fallecido. Si no existe testamento, este proceso puede complicarse considerablemente. También es recomendable abrir una cuenta bancaria separada para administrar los bienes del fallecido hasta que el proceso concluya. 4. Contactar a las instituciones relacionadas con los bienes del fallecido Existe una gran cantidad de instituciones a las que deberás contactar para cerrar cuentas personales, cancelar membresías y poner fin a pagos mensuales. Entre ellas pueden encontrarse: contadores, bancos, aseguradoras de vida, agencias de pensiones, empresas de servicios públicos, instituciones hipotecarias, compañías de tarjetas de crédito, prestamistas, acreedores, sindicatos, asuntos de veteranos, la oficina del seguro social y la oficina de correos. También deberás informarte sobre los trámites legales que exige tu estado o país. Ante todo, sentirse abrumado/a puede llevar fácilmente a cometer errores y generar problemas de responsabilidad legal, por lo que siempre es recomendable consultar a un abogado especializado en testamentos, fideicomisos y sucesiones, aunque sea solo para una consulta inicial. Un profesional podrá ahorrarte tiempo y dinero, además de orientarte y acompañarte en este difícil proceso.

Lo que no escuchamos después de la muerte de una celebridad

Hace apenas un mes perdimos a dos celebridades icónicas que también eran familia. La actriz, escritora y filántropa Carrie Fisher (conocida mundialmente por su papel de la Princesa Leia en Star Wars) falleció el 27 de diciembre de 2016 tras sufrir un infarto masivo. Al día siguiente, su madre, la actriz Debbie Reynolds, también partió de este mundo después de sufrir un derrame cerebral severo. Tanto Fisher como Reynolds tuvieron carreras largas y prolíficas, y tanto la industria como el público las extrañarán profundamente. Y aunque sus muertes siguen frescas en la memoria de todos, lo último en lo que piensa la gente es en el Código de Sucesiones de California, que ya puede tener requisitos que deben atenderse. Tendemos a ver a las celebridades como Fisher y Reynolds como personas que llevan una vida perfecta, pero solo sus amigos y familiares saben lo que ocurre detrás del telón. Lo que los fanáticos más devotos no suelen ver cuando fallece una celebridad querida es el dolor que sienten quienes se quedan atrás y los problemas que pueden surgir en sus vidas personales si el fallecido no dejó sus asuntos en orden. No importa si eres una celebridad o un empleado de tienda; cuando alguien muere, no solo deja un legado. Cada familia debe organizar un funeral y gestionar los bienes del difunto. Para la mayoría de nosotros, esto significa pasar por un proceso simplificado de sucesión, que permite distribuir los bienes del fallecido de manera mucho más sencilla. Sin embargo, para quienes tienen bienes que superan los $150,000 dólares o para quienes son dueños de bienes raíces, este proceso puede volverse mucho más complicado, especialmente si no existe un testamento o fideicomiso, si hay asuntos de seguros pendientes, problemas de bienes gananciales o conflictos familiares. Intentar manejar todo esto solo puede convertirse en un proceso largo y agotador en una situación que ya es muy emotiva. Siempre es mejor, como mínimo, consultar a un abogado cuando debas enfrentar un proceso de sucesión para actuar con anticipación. Esto te ayudará a reducir los problemas que puedan surgir y a simplificar el proceso, permitiendo que los familiares y amigos puedan llorar y recordar a sus seres queridos en paz.

Contact Us

Fill out this form below and we'll contact you shortly
* Sección requerida